Khi nhân viên tín dụng báo “mỗi tháng anh chỉ trả cố định X đồng”, nghe rất dễ chịu. Nhưng con số cố định đó thường đi kèm một cách tính lãi khiến bạn trả nhiều hơn hẳn.
Bài này chỉ làm một việc: đặt hai cách tính cạnh nhau với cùng một khoản vay, để bạn thấy khoảng chênh bằng con số.
Hai cách tính lãi
Dư nợ giảm dần
Lãi tính trên số tiền bạn còn nợ. Mỗi tháng bạn trả một phần gốc, dư nợ giảm xuống, nên lãi tháng sau thấp hơn tháng trước. Khoản phải trả hằng tháng cao nhất ở kỳ đầu rồi giảm dần đều.
Đây là cách các ngân hàng cho vay mua xe tại Cần Thơ đang áp dụng phổ biến.
Dư nợ gốc ban đầu
Lãi tính trên toàn bộ số vay ban đầu suốt kỳ hạn, bất kể bạn đã trả được bao nhiêu gốc. Khoản phải trả hằng tháng cố định không đổi.
Dễ tính, dễ nhớ, và đó chính là lý do nó được dùng để chào mời.
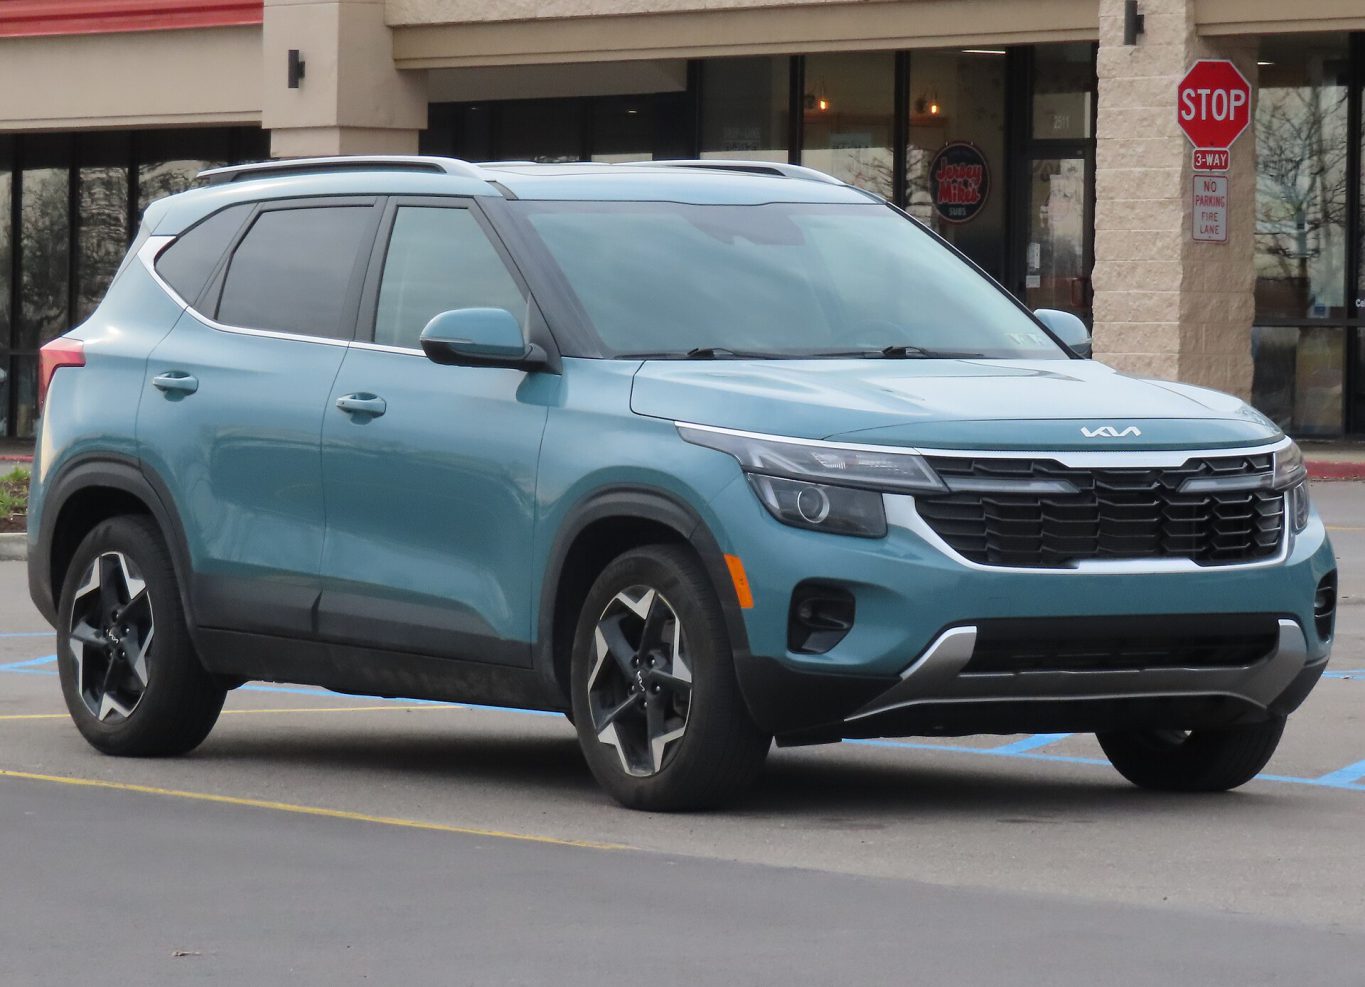
Đặt cạnh nhau: vay 600 triệu, 7 năm, lãi 8,5% một năm
| Chỉ số | Dư nợ giảm dần | Dư nợ gốc |
|---|---|---|
| Gốc mỗi tháng | 7.142.857 | 7.142.857 |
| Lãi tháng đầu | 4.250.000 | 4.250.000 |
| Lãi tháng cuối | 50.595 | 4.250.000 |
| Phải trả kỳ đầu | 11.392.857 | 11.392.857 |
| Phải trả kỳ cuối | 7.193.452 | 11.392.857 |
| Tổng lãi cả kỳ hạn | 180.625.000 | 357.000.000 |
Chênh lệch: 176.375.000 đồng. Gần bằng một phần ba giá trị chiếc xe hạng B.
Chú ý cột cuối: với cách dư nợ gốc, tháng thứ 84 bạn vẫn trả lãi y như tháng đầu tiên, dù lúc đó bạn gần như đã trả hết gốc.
Hai câu phải hỏi trước khi ký
1. Lãi tính theo dư nợ giảm dần hay dư nợ gốc?
Hỏi thẳng câu này. Nếu nhân viên trả lời vòng vo hoặc chỉ nói “lãi suất 7,5% thôi anh”, hãy hỏi lại cho tới khi có câu trả lời rõ ràng — và yêu cầu ghi vào bảng tính minh họa.
Mẹo nhận biết nhanh: nếu số tiền phải trả hằng tháng cố định suốt kỳ hạn, gần như chắc chắn đó là dư nợ gốc. Dư nợ giảm dần thì tháng sau luôn thấp hơn tháng trước.
2. Lãi suất sau thời gian ưu đãi là bao nhiêu?
Đây là câu quan trọng không kém. Nhiều hợp đồng ưu đãi 6 đến 12 tháng đầu rồi chuyển sang lãi suất thả nổi theo công bố của ngân hàng cộng biên độ.
Con số sau giai đoạn ưu đãi thường cao hơn mức quảng cáo 3 đến 4 điểm phần trăm. Vay 600 triệu mà lãi tăng từ 7,5% lên 11% thì riêng năm thứ hai bạn trả thêm khoảng 18 triệu.
Hãy hỏi biên độ cụ thể là bao nhiêu và yêu cầu xem điều khoản đó trong hợp đồng, không nghe nói miệng.
Ba điều khác đáng biết
Vay bao nhiêu phần trăm là hợp lý
Ngân hàng thường cho vay tối đa 70 đến 80% giá trị xe. Nhưng vay tối đa không phải lúc nào cũng khôn.
Nguyên tắc nhiều người dùng: khoản trả hằng tháng không nên vượt 40% thu nhập ổn định của gia đình. Với khoản vay 600 triệu ở ví dụ trên, kỳ đầu là 11,4 triệu — tức thu nhập cần từ 28 triệu trở lên.
Lãi vay tính trên giá lăn bánh hay giá niêm yết
Phần lớn ngân hàng tính trên giá xe trước thuế phí, nghĩa là bạn vẫn phải tự lo khoản thuế phí 11 đến 12%. Hỏi rõ điều này khi lập kế hoạch, vì nó quyết định bạn cần bao nhiêu tiền mặt ban đầu.
Bảo hiểm vật chất gần như bắt buộc khi vay
Xe là tài sản thế chấp nên ngân hàng gần như luôn yêu cầu mua bảo hiểm vật chất, khoảng 1,4 đến 1,8% giá trị xe mỗi năm. Với xe 650 triệu là 9 đến 12 triệu một năm. Đưa khoản này vào bài toán từ đầu.
Tính thử khoản vay của bạn
Công cụ tính giá lăn bánh có khối trả góp tính theo dư nợ giảm dần, sửa được tỷ lệ vay, lãi suất và số năm. Kết quả hiện đủ: trả trước, số tiền vay, kỳ đầu, kỳ cuối, gốc mỗi tháng và tổng lãi.
Mỗi trang xe trong bảng giá 95 mẫu cũng có sẵn mục trả góp tính riêng cho mẫu đó.
Khoản trả hằng tháng theo từng mức vay
Tính theo dư nợ giảm dần, lãi 8,5% một năm. Cột “kỳ đầu” là khoản cao nhất bạn phải trả, cột “kỳ cuối” là khoản thấp nhất.
| Số vay | Kỳ hạn | Kỳ đầu | Kỳ cuối | Tổng lãi |
|---|---|---|---|---|
| 300.000.000 | 5 năm | 7.125.000 | 5.035.417 | 64.812.500 |
| 300.000.000 | 7 năm | 5.696.429 | 3.596.726 | 90.312.500 |
| 500.000.000 | 5 năm | 11.875.000 | 8.392.361 | 108.020.833 |
| 500.000.000 | 7 năm | 9.494.048 | 5.994.544 | 150.520.833 |
| 700.000.000 | 7 năm | 13.291.667 | 8.392.361 | 210.729.167 |
| 1.000.000.000 | 7 năm | 18.988.095 | 11.989.087 | 301.041.667 |
Nhìn hai dòng đầu để thấy cái giá của việc kéo dài kỳ hạn: cùng vay 300 triệu, kéo từ 5 năm lên 7 năm giúp khoản trả hằng tháng nhẹ đi khoảng 1,4 triệu, nhưng tổng lãi tăng thêm 25,5 triệu đồng.
Hồ sơ vay cần những gì
- Giấy tờ cá nhân — căn cước công dân còn hạn, giấy xác nhận cư trú
- Chứng minh thu nhập — hợp đồng lao động và sao kê lương 3 đến 6 tháng gần nhất. Nếu tự kinh doanh thì giấy phép kinh doanh và sao kê tài khoản
- Nếu đã kết hôn — giấy đăng ký kết hôn, vì ngân hàng thường yêu cầu cả hai vợ chồng cùng ký
- Hợp đồng mua bán xe hoặc giấy đặt cọc với đại lý
Thời gian duyệt thường 3 đến 7 ngày làm việc với hồ sơ đầy đủ. Hồ sơ thu nhập bằng tiền mặt hoặc kinh doanh tự do thì lâu hơn và tỷ lệ vay được thường thấp hơn.
Bốn khoản phí ít được nhắc tới
1. Phí trả nợ trước hạn
Đây là khoản gây bất ngờ nhiều nhất. Bạn có tiền và muốn tất toán sớm, ngân hàng thu một khoản phí tính theo phần trăm dư nợ còn lại — thường 1 đến 3%, giảm dần theo số năm đã vay.
Với dư nợ còn 400 triệu, phí 2% là 8 triệu đồng. Hỏi rõ mức phí này và nó giảm theo năm thế nào, vì nhiều người trả hết sớm hơn dự tính.
2. Bảo hiểm vật chất xe
Xe là tài sản thế chấp nên ngân hàng gần như luôn yêu cầu mua, khoảng 1,4 đến 1,8% giá trị xe mỗi năm. Với xe 650 triệu là 9 đến 12 triệu một năm, nhân với số năm vay thì không nhỏ.
Hỏi xem bạn được tự chọn công ty bảo hiểm hay bắt buộc mua qua đối tác của ngân hàng. Chênh lệch giữa các công ty có thể vài triệu một năm.
3. Phí thẩm định và phí đăng ký giao dịch bảo đảm
Vài trăm nghìn tới vài triệu tùy ngân hàng. Khoản nhỏ nhưng nên hỏi để biết tổng tiền mặt cần có lúc ký.
4. Bảo hiểm khoản vay
Một số nơi chào kèm bảo hiểm nhân thọ hoặc bảo hiểm khoản vay. Đây là sản phẩm tự nguyện. Nếu nhân viên nói đó là điều kiện bắt buộc để được duyệt, hãy hỏi lại cho rõ và yêu cầu chỉ ra điều khoản.
Ba nguyên tắc khi quyết định vay bao nhiêu
- Khoản trả hằng tháng không quá 40% thu nhập ổn định của gia đình. Tính theo kỳ đầu, không tính theo kỳ trung bình.
- Để dành một khoản dự phòng bằng 6 tháng trả nợ. Mất việc hay ốm đau thì khoản này cứu bạn khỏi việc bị thu xe.
- Đừng vay để mua bản cao hơn khả năng. Chênh 80 triệu giữa hai phiên bản, vay thêm trong 7 năm thành khoảng 104 triệu. Hãy chắc rằng phần chênh đó đổi lấy thứ bạn dùng tới hằng ngày, không phải mâm lớn hơn hay cửa sổ trời.
Câu hỏi thường gặp
Lãi suất 7,5% mà ngân hàng quảng cáo có thật không?
Thường là có, nhưng chỉ cho 6 đến 12 tháng đầu. Sau đó chuyển sang lãi suất thả nổi theo công bố của ngân hàng cộng biên độ. Hỏi biên độ cụ thể và xem điều khoản trong hợp đồng.
Vay mua xe cũ được không?
Được, nhưng điều kiện chặt hơn: tỷ lệ cho vay thấp hơn (thường 50 đến 65%), kỳ hạn ngắn hơn, lãi suất cao hơn, và ngân hàng giới hạn tuổi xe — phần lớn không nhận xe quá 8 đến 10 năm.
Ai giữ giấy đăng ký xe khi đang vay?
Ngân hàng giữ bản gốc, bạn dùng bản sao có xác nhận để lưu thông. Trả hết nợ thì nhận lại bản gốc và làm thủ tục xóa đăng ký giao dịch bảo đảm.
Đang vay mà muốn bán xe thì sao?
Phải tất toán khoản vay trước, hoặc thỏa thuận ba bên giữa bạn, người mua và ngân hàng. Thủ tục này mất thời gian và thường khiến bạn bị trả giá thấp hơn — một lý do nữa để không vay quá khả năng.
Quy trình từ nộp hồ sơ tới nhận xe
| Bước | Việc | Thời gian điển hình |
|---|---|---|
| 1 | Chọn xe, đặt cọc với đại lý, nhận hợp đồng mua bán | 1 ngày |
| 2 | Nộp hồ sơ vay cho ngân hàng | 1 ngày |
| 3 | Ngân hàng thẩm định, có thể gọi xác minh nơi làm việc | 3 – 7 ngày làm việc |
| 4 | Ký hợp đồng tín dụng, mua bảo hiểm vật chất | 1 ngày |
| 5 | Ngân hàng giải ngân cho đại lý | 1 – 3 ngày |
| 6 | Nhận xe, làm thủ tục đăng ký, đăng ký giao dịch bảo đảm | 3 – 7 ngày |
Tổng thời gian thường 2 đến 3 tuần nếu hồ sơ đầy đủ. Hồ sơ thu nhập bằng tiền mặt hoặc kinh doanh tự do thì lâu hơn.
Một lưu ý về thứ tự: đừng đặt cọc số tiền lớn trước khi biết chắc hồ sơ vay được duyệt. Hãy hỏi đại lý về khoản cọc tối thiểu để giữ xe, và điều gì xảy ra với khoản cọc nếu ngân hàng từ chối cho vay — tốt nhất là ghi rõ điều này vào biên nhận cọc.
Cần tư vấn phương án trả góp?
Cho biết mẫu xe và số tiền bạn có sẵn. Chúng tôi tính phương án vay phù hợp và giới thiệu ngân hàng có lãi suất tốt trong vùng.