Nên mua trả góp nếu chiếc xe giúp bạn kiếm thêm tiền hoặc nếu bạn phải đợi quá 3 năm mới đủ tiền. Nên đợi đủ tiền nếu xe chỉ phục vụ nhu cầu đi lại thông thường và bạn gom đủ trong vòng 18 tháng. Lằn ranh cụ thể: vay 275 triệu trong 7 năm tốn khoảng 105 triệu tiền lãi — nếu khoản 275 triệu đó đang nằm trong sổ tiết kiệm sinh lời 5%/năm thì bạn lỗ ròng khoảng 55 triệu khi vay.
Đây là câu hỏi mà cả nhân viên bán xe và người thân trong nhà đều trả lời theo cảm tính. Bài này đặt hai hướng cạnh nhau bằng con số, rồi chỉ ra bốn tình huống mà câu trả lời đảo chiều.
Vay 275 triệu trong 7 năm tốn bao nhiêu tiền lãi?
Khoảng 105 triệu đồng nếu tính lãi theo dư nợ giảm dần, lãi suất 7,5% năm đầu rồi thả nổi 10,5% các năm sau. Con số này là phần bạn trả thêm so với mua trả tiền một lần.
| Kỳ hạn | Trả tháng đầu | Trả tháng cuối | Tổng lãi | Tổng phải trả |
|---|---|---|---|---|
| 3 năm | 9.356.000 | 7.705.000 | 44.800.000 | 319.800.000 |
| 5 năm | 6.303.000 | 4.624.000 | 73.900.000 | 348.900.000 |
| 7 năm | 4.991.000 | 3.303.000 | 105.200.000 | 380.200.000 |
| 8 năm | 4.583.000 | 2.894.000 | 120.800.000 | 395.800.000 |
Bảng này nói một điều quan trọng: kéo dài kỳ hạn làm khoản trả tháng dễ thở hơn nhưng tổng lãi tăng gần như tuyến tính. Từ 3 năm lên 7 năm, khoản trả tháng giảm 47% nhưng tiền lãi tăng 135%.
Và đó là trường hợp tốt. Nếu hợp đồng tính lãi theo dư nợ gốc ban đầu thay vì dư nợ giảm dần, số tiền lãi có thể gần gấp đôi với cùng một mức lãi suất công bố. Chúng tôi đã bóc tách cơ chế đó trong bài hai cách tính lãi chênh nhau 176 triệu đồng, và đây là chỗ đầu tiên bạn phải kiểm tra trước khi ký.
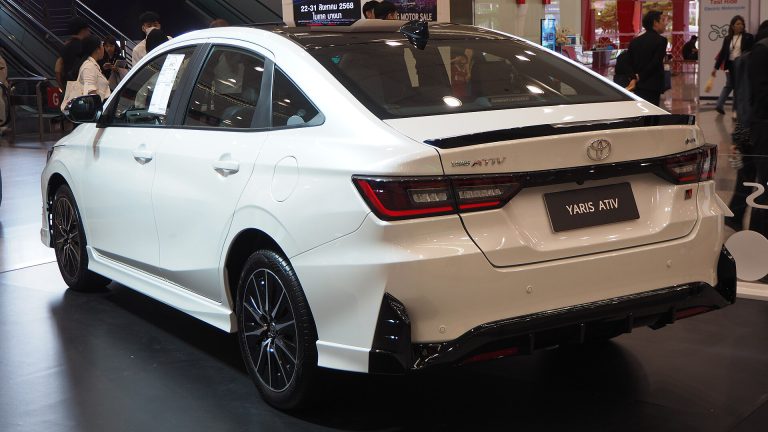
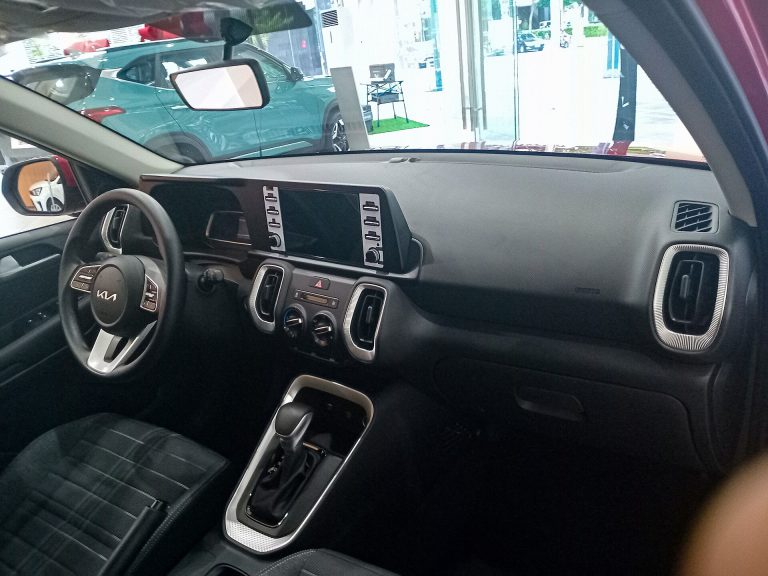
Ba mẫu phổ biến nhất trong các hợp đồng trả góp mà chúng tôi làm tại Cần Thơ
Đợi đủ tiền thì mất gì?
Mất thời gian sử dụng xe, và mất phần giá xe tăng theo lạm phát hoặc theo đợt điều chỉnh của hãng. Nhưng nếu bạn chỉ đợi 12 đến 18 tháng thì hai khoản này nhỏ hơn tiền lãi vay rất nhiều.
| Thời gian chờ | Tiền tiết kiệm sinh lời 5%/năm | Giá xe tăng ước 3%/năm | Lãi vay tiết kiệm được | Kết luận |
|---|---|---|---|---|
| 12 tháng | +13.750.000 | −15.000.000 | +105.200.000 | Đợi có lợi rõ |
| 18 tháng | +20.600.000 | −22.500.000 | +105.200.000 | Đợi có lợi rõ |
| 3 năm | +41.250.000 | −45.000.000 | +105.200.000 | Vẫn có lợi, nhưng mất 3 năm dùng xe |
| 5 năm | +68.750.000 | −75.000.000 | +105.200.000 | Lợi về tiền, lỗ về cuộc sống |
Nhìn thuần con số thì đợi luôn có lợi. Nhưng bảng này bỏ sót một thứ: giá trị của 5 năm được dùng xe. Nếu trong 5 năm đó bạn phải thuê xe mỗi lần về quê, chở con đi học bằng xe máy giữa trời mưa, hay bỏ một cơ hội làm việc vì không có xe, thì số tiền 105 triệu kia không còn là phép tính thuần toán.
Khi nào mua trả góp là quyết định đúng?
Bốn tình huống: xe tạo ra thu nhập, bạn phải đợi quá 3 năm, bạn có nguồn tiền đang sinh lời cao hơn lãi vay, hoặc bạn cần xe cho việc không thể hoãn như chăm người bệnh.
Xe tạo ra thu nhập
Nếu bạn chạy dịch vụ, chở hàng, hoặc công việc yêu cầu đi lại liên tục, chiếc xe là công cụ sản xuất. Một chiếc Toyota Vios chạy dịch vụ ở Cần Thơ có thể mang về 15 đến 22 triệu doanh thu mỗi tháng. Khoản trả nợ 5 triệu khi đó là chi phí đầu vào, không phải gánh nặng.
Phép thử đơn giản: nếu thu nhập tăng thêm nhờ có xe lớn hơn khoản trả nợ cộng chi phí vận hành, trả góp là đúng. Nếu không, bạn đang vay để tiêu dùng.
Thời gian chờ quá 3 năm
Nếu khả năng tích luỹ của bạn là 8 triệu mỗi tháng và chiếc xe cần 550 triệu, bạn mất gần 6 năm. Trong 6 năm đó, mẫu xe bạn nhắm đã đổi thế hệ, giá đã tăng, và bạn mất toàn bộ 6 năm sử dụng. Đây là lúc trả góp hợp lý.
Tiền của bạn đang sinh lời cao hơn lãi vay
Nếu bạn có vốn đang chạy trong việc kinh doanh sinh lời 18 đến 25% mỗi năm, rút ra mua xe là lỗ. Vay 10,5% để giữ vốn sinh 20% là quyết định tài chính đúng. Nhưng hãy thật thà với mình về con số 20% đó — phần lớn người nói vậy đang tính trên một năm tốt, không phải trung bình nhiều năm.
Nhu cầu không thể hoãn
Nhà có người bệnh cần đi khám định kỳ, con nhỏ học xa, người lớn tuổi đi lại khó. Những việc này không chờ được 3 năm. Khi đó câu hỏi không còn là “trả góp có lợi không” mà là “trả góp ở mức nào thì an toàn”.
Khi nào nên đợi đủ tiền?
Ba tình huống rõ ràng: bạn gom đủ trong 18 tháng, thu nhập của bạn không ổn định, hoặc bạn đang có khoản nợ khác chưa trả hết.
Trường hợp thu nhập không ổn định là trường hợp chúng tôi lo nhất. Hợp đồng vay mua xe kéo dài 5 đến 8 năm với khoản trả cố định hằng tháng, trong khi thu nhập từ kinh doanh tự do, hoa hồng hay nghề theo mùa thì lên xuống. Một quý kém có thể đẩy bạn vào tình trạng chậm trả, kéo theo phí phạt và lịch sử tín dụng xấu.
Trường hợp đang có nợ khác cũng vậy. Nếu bạn còn nợ vay nhà hoặc nợ thẻ tín dụng, thêm một khoản vay xe sẽ làm tổng nghĩa vụ nợ vượt mức an toàn. Ngân hàng thường tính tỷ lệ nợ trên thu nhập không quá 50–60%, nhưng với gia đình có trẻ nhỏ ở Cần Thơ thì mức 35% đã là căng.
| Tiêu chí | Trả góp ngay, vay 275 triệu 7 năm | Đợi 18 tháng rồi trả một lần |
|---|---|---|
| Số năm được dùng xe | 7 năm | 5,5 năm |
| Tổng tiền bỏ ra cho xe | 658.380.700 | 575.880.700 |
| Trong đó tiền lãi | 105.200.000 | 0 |
| Giá xe tăng khi chờ | 0 | 22.500.000 |
| Lãi tiết kiệm trong lúc chờ | 0 | +20.600.000 |
| Bảo hiểm vật chất bắt buộc | Có, suốt thời gian vay | Tuỳ chọn |
| Chênh lệch ròng | — | Rẻ hơn khoảng 82.500.000 |
Trả góp bao nhiêu phần trăm là an toàn?
Vay tối đa 50% giá lăn bánh, và khoản trả nợ cộng chi phí sử dụng không vượt 35% thu nhập ròng của gia đình. Ngân hàng cho vay tới 70–80% nhưng đó là giới hạn rủi ro của họ, không phải của bạn.
| Tỷ lệ vay | Số vay | Trả tháng đầu | Cộng chi phí dùng xe | Thu nhập cần có |
|---|---|---|---|---|
| 30% | 166.000.000 | 3.013.000 | 6.483.000 | 18.523.000 |
| 50% | 276.690.000 | 5.022.000 | 8.492.000 | 24.263.000 |
| 70% | 387.366.000 | 7.031.000 | 10.501.000 | 30.003.000 |
| 80% | 442.704.000 | 8.035.000 | 11.505.000 | 32.871.000 |
Chi phí dùng xe trong bảng là 3,47 triệu mỗi tháng, tính theo xe 500 triệu chạy 15.000 km một năm. Chi tiết tám khoản chúng tôi liệt kê trong bài nuôi một chiếc ô tô ở Cần Thơ tốn bao nhiêu một năm.
Có cách nào rút ngắn thời gian chờ không?
Có ba cách thật: hạ mức xe mục tiêu, mua xe điện để tránh lệ phí trước bạ, hoặc chọn đúng thời điểm mua trong năm. Cả ba đều không cần vay thêm đồng nào.
Hạ mức xe mục tiêu
Khoảng chênh giữa Hyundai Creta 599 triệu và Kia Sonet 475 triệu là 124 triệu niêm yết, tức 136 triệu lăn bánh. Với khả năng tích luỹ 8 triệu mỗi tháng, đó là 17 tháng chờ ít hơn.
Chuyển sang xe điện
Lệ phí trước bạ 0% với xe điện chạy pin tới hết 31/12/2030 theo Nghị định 202/2026 giúp bạn tiết kiệm đúng 10% giá xe ngay lúc mua. Với chiếc xe 600 triệu, đó là 60 triệu, tương đương 7,5 tháng tích luỹ. Cộng chi phí năng lượng chỉ bằng khoảng một phần tư xe xăng, bài toán nghiêng rõ hơn nữa — chi tiết trong bài xe điện giá rẻ 2026.
Chọn đúng thời điểm
Tháng 7 âm lịch và cuối tháng 12 dương lịch là hai cửa sổ giá tốt nhất trong năm. Mức giảm 20 đến 50 triệu ở các cửa sổ này tương đương 2 đến 6 tháng tích luỹ. Lịch 12 tháng kèm lý do từng mốc có trong bài mua ô tô lúc nào được giá tốt nhất trong năm.
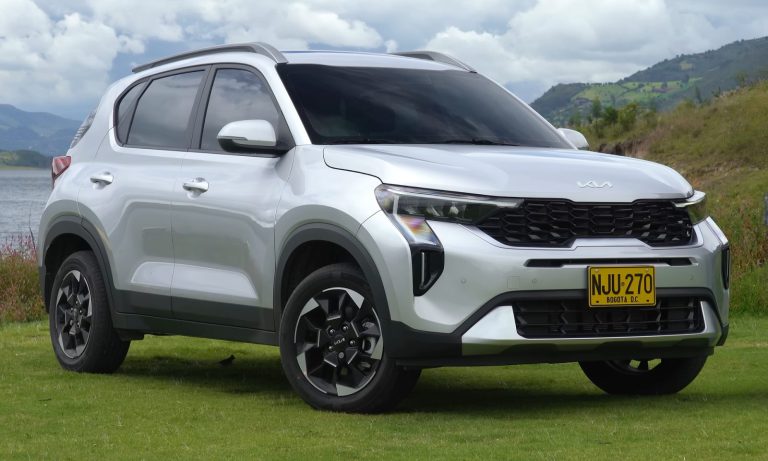
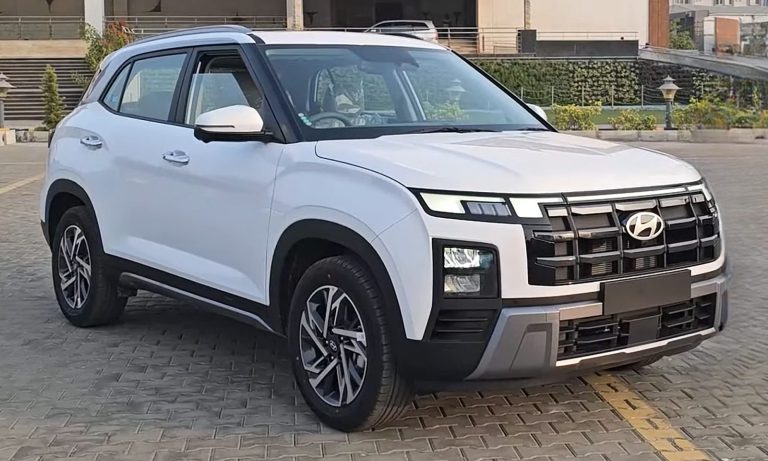
Hạ mức xe mục tiêu từ Hyundai Creta xuống Kia Sonet rút ngắn thời gian tích luỹ khoảng 17 tháng
Ba sai lầm hay gặp khi quyết định
So lãi suất công bố mà không hỏi cách tính
Hai ngân hàng cùng công bố 7,5% có thể cho ra tổng lãi chênh nhau rất lớn, vì một bên tính trên dư nợ giảm dần và bên kia tính trên dư nợ gốc. Hãy luôn yêu cầu bảng lịch trả nợ chi tiết từng tháng trước khi ký, và tự cộng cột lãi.
Quên bảo hiểm vật chất bắt buộc khi vay
Mọi hợp đồng vay mua xe đều yêu cầu bạn mua bảo hiểm vật chất xe suốt thời gian vay, và thường chỉ định công ty bảo hiểm. Khoản này 1,4 đến 1,8% giá trị xe mỗi năm, tức 8 triệu cho xe 500 triệu, nhân 7 năm là 56 triệu. Nó phải nằm trong phép tính so sánh.
Tính theo khoản trả tháng thay vì tổng chi phí
Nhân viên bán hàng luôn dẫn câu chuyện về khoản trả tháng: “chỉ 5 triệu một tháng thôi”. Con số đó đúng nhưng không đủ. Hãy hỏi tổng số tiền phải trả trong toàn bộ kỳ hạn, rồi lấy nó trừ số tiền vay — đó mới là giá thật của việc trả góp.
Câu hỏi thường gặp
Mua xe trả góp có lợi không?
Có lợi nếu xe tạo ra thu nhập, hoặc nếu bạn phải đợi quá 3 năm mới đủ tiền. Không lợi nếu xe chỉ để đi lại và bạn gom đủ trong 18 tháng — khi đó bạn mất khoảng 105 triệu tiền lãi cho khoản vay 275 triệu kỳ hạn 7 năm.
Vay mua xe lãi suất bao nhiêu là hợp lý?
Năm đầu 7 đến 8,5%, các năm sau thả nổi về 10 đến 11,5%, tính theo dư nợ giảm dần. Nếu ngân hàng tính theo dư nợ gốc ban đầu, mức lãi suất tương đương thực tế gần gấp đôi dù con số công bố giống nhau.
Nên vay mua xe kỳ hạn mấy năm?
Ngắn nhất mà khoản trả tháng vẫn trong 35% thu nhập. Vay 275 triệu kỳ hạn 3 năm tốn 44,8 triệu lãi; cùng số tiền kỳ hạn 7 năm tốn 105,2 triệu. Kéo dài kỳ hạn chỉ nên là cách cuối.
Trả góp mua xe cần trả trước bao nhiêu?
Ngân hàng yêu cầu tối thiểu 20–30%, nhưng mức an toàn là 50% giá lăn bánh. Với xe 500 triệu lăn bánh 553 triệu, trả trước 50% là 277 triệu và khoản trả tháng đầu khoảng 5 triệu đồng.
Trả nợ trước hạn có bị phạt không?
Thường bị, mức 1 đến 3% số tiền trả trước hạn, giảm dần theo thời gian đã vay. Hãy hỏi rõ mức phí và thời điểm hết phạt trước khi ký, vì nếu bạn dự kiến có một khoản tiền lớn sau 2 năm thì điều khoản này đáng giá vài chục triệu.
Đợi đủ tiền thì giá xe có tăng nhiều không?
Khoảng 3% mỗi năm theo lạm phát và các đợt điều chỉnh của hãng, tức 15 triệu một năm với xe 500 triệu. Con số này nhỏ hơn tiền lãi vay nhiều, nên nếu bạn chỉ đợi 12 đến 18 tháng thì rủi ro giá tăng không phải lý do để vay.
Đang cân giữa trả góp và đợi đủ tiền?
Cho biết số tiền đang có, khả năng tích luỹ mỗi tháng và mẫu xe bạn nhắm. Chúng tôi gửi lại bảng so hai hướng bằng con số thật, gồm cả tiền lãi và bảo hiểm vật chất bắt buộc khi vay.