Thủ tục mua xe trả góp cần ba nhóm giấy tờ: giấy tờ nhân thân (căn cước công dân, giấy đăng ký kết hôn hoặc giấy xác nhận tình trạng hôn nhân, sổ hộ khẩu hoặc giấy xác nhận cư trú), giấy tờ chứng minh thu nhập (hợp đồng lao động, bảng lương 3–6 tháng, sao kê ngân hàng, hoặc giấy phép kinh doanh nếu tự làm), và giấy tờ liên quan xe (hợp đồng mua bán, hoá đơn, biên nhận đặt cọc). Toàn bộ quy trình mất 7 đến 15 ngày làm việc nếu hồ sơ đủ ngay từ đầu.
Phần lớn người mua lần đầu bị chậm không vì hồ sơ thiếu mà vì nộp thiếu rồi bổ sung từng đợt. Bài này liệt kê đủ từng giấy tờ theo đúng thứ tự, cộng những chỗ dễ vướng mà nhân viên bán xe không nói trước.
Cần những giấy tờ gì?
Mười một loại giấy tờ, chia ba nhóm. Chuẩn bị đủ cả mười một trước khi nộp lần đầu sẽ rút quy trình từ 3 tuần xuống 7–10 ngày.
| Nhóm | Giấy tờ | Lưu ý |
|---|---|---|
| Nhân thân | Căn cước công dân của người vay | Bản gốc để đối chiếu, kèm bản sao |
| Căn cước công dân của vợ hoặc chồng | Bắt buộc nếu đã kết hôn, vì xe là tài sản chung | |
| Giấy đăng ký kết hôn, hoặc giấy xác nhận tình trạng hôn nhân | Người độc thân phải xin giấy xác nhận tại phường xã | |
| Giấy xác nhận cư trú hoặc sổ hộ khẩu | Phải khớp nơi bạn định đăng ký biển số | |
| Thu nhập | Hợp đồng lao động | Còn hiệu lực, có đóng dấu công ty |
| Bảng lương 3 đến 6 tháng gần nhất | Có xác nhận của công ty | |
| Sao kê tài khoản nhận lương 3 đến 6 tháng | Xin tại ngân hàng, có dấu | |
| Giấy phép kinh doanh và sổ sách, nếu tự làm | Thay thế ba mục trên với người kinh doanh tự do | |
| Về xe | Hợp đồng mua bán xe với đại lý | Ghi rõ mẫu xe, phiên bản, màu, giá và mốc giao xe |
| Biên nhận đặt cọc | Ghi rõ điều kiện hoàn cọc | |
| Hoá đơn giá trị gia tăng | Đại lý xuất sau khi hoàn tất thanh toán |
Mục dễ bị vướng nhất là giấy tờ của vợ hoặc chồng. Theo quy định về tài sản hình thành trong thời kỳ hôn nhân, chiếc xe là tài sản chung, nên ngân hàng yêu cầu cả hai cùng ký. Nếu vợ hoặc chồng bạn đang ở xa, hãy tính trước thời gian cho việc này.
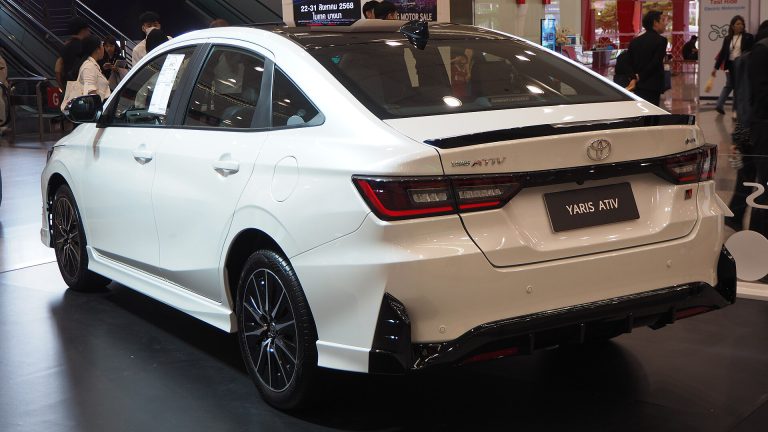
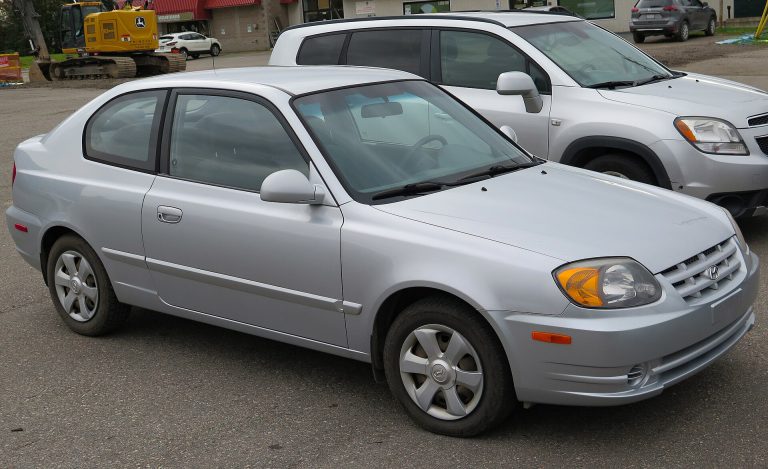
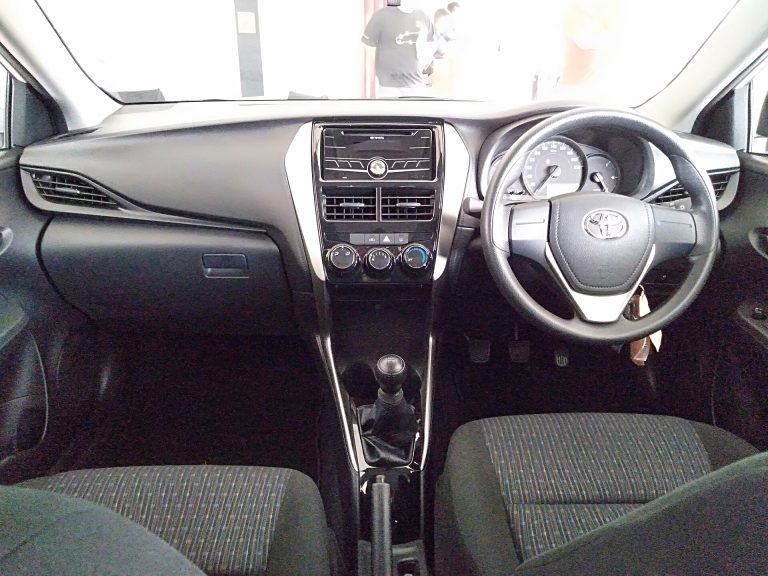
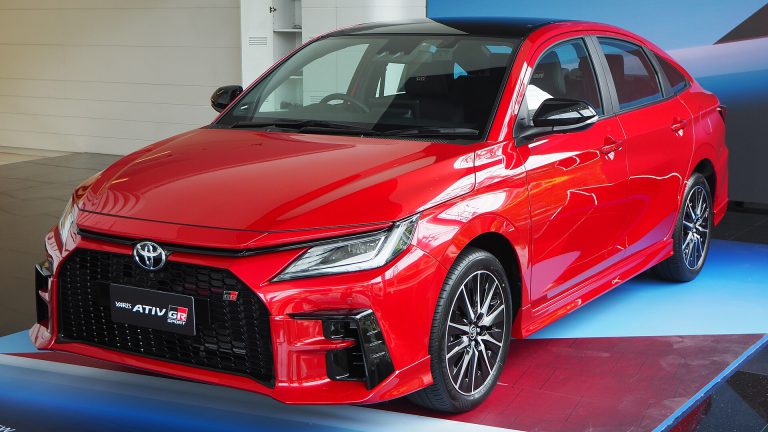
Ba mẫu xuất hiện nhiều nhất trong các hồ sơ vay mua xe tại Cần Thơ
Quy trình gồm mấy bước và mất bao lâu?
Bảy bước, tổng 7 đến 15 ngày làm việc. Khoảng thời gian dao động chủ yếu do bước định giá và phê duyệt của ngân hàng.
| Bước | Việc phải làm | Thời gian | Ai làm |
|---|---|---|---|
| 1 | Chọn mẫu, chạy thử, chốt phiên bản và màu | 1–3 ngày | Bạn |
| 2 | Ký hợp đồng mua bán và đặt cọc | 1 ngày | Bạn và đại lý |
| 3 | Nộp hồ sơ vay, ngân hàng thẩm định | 3–7 ngày | Bạn và ngân hàng |
| 4 | Ký hợp đồng tín dụng và hợp đồng thế chấp | 1 ngày | Bạn và ngân hàng |
| 5 | Giải ngân, thanh toán cho đại lý | 1–2 ngày | Ngân hàng |
| 6 | Nộp lệ phí trước bạ, đăng ký xe, lấy biển số | 2–4 ngày | Bạn hoặc đại lý làm hộ |
| 7 | Giao đăng ký bản gốc cho ngân hàng, nhận bản sao có chứng thực | 1 ngày | Bạn và ngân hàng |
Bước 7 là điểm mà nhiều người bất ngờ: trong suốt thời gian vay, giấy đăng ký xe bản gốc do ngân hàng giữ, bạn mang theo bản sao có chứng thực kèm giấy xác nhận của ngân hàng. Bản sao này hợp pháp khi lưu thông, nhưng bạn không bán được xe và không sang tên được cho tới khi tất toán.
Ngân hàng xét những gì khi thẩm định?
Bốn yếu tố: thu nhập, lịch sử tín dụng, tỷ lệ nợ trên thu nhập, và giá trị chiếc xe làm tài sản thế chấp. Yếu tố bị loại nhiều nhất là lịch sử tín dụng.
Thu nhập
Ngân hàng muốn thấy khoản trả nợ hằng tháng không vượt 50–60% thu nhập ròng của bạn. Nhưng mức an toàn cho chính bạn thấp hơn nhiều: chúng tôi khuyên tổng khoản trả nợ cộng chi phí dùng xe không vượt 35% thu nhập.
Lịch sử tín dụng
Nếu bạn từng chậm trả thẻ tín dụng hay khoản vay khác, hồ sơ có thể bị từ chối hoặc bị áp lãi suất cao hơn. Hãy tự kiểm tra tình trạng tín dụng của mình trước khi nộp hồ sơ, đừng để ngân hàng phát hiện ra thay bạn.
Tỷ lệ nợ trên thu nhập
Mọi khoản nợ hiện có đều được tính: vay nhà, vay tiêu dùng, dư nợ thẻ tín dụng. Nếu bạn đang có vay nhà, khả năng vay mua xe giảm đáng kể.
Giá trị xe
Ngân hàng cho vay theo phần trăm giá trị xe, thường 70–80% với xe mới. Một số mẫu bị áp tỷ lệ thấp hơn nếu ngân hàng đánh giá thanh khoản kém. Xe bán nhiều như Toyota Vios hay Mitsubishi Xpander thường được tỷ lệ tốt nhất.
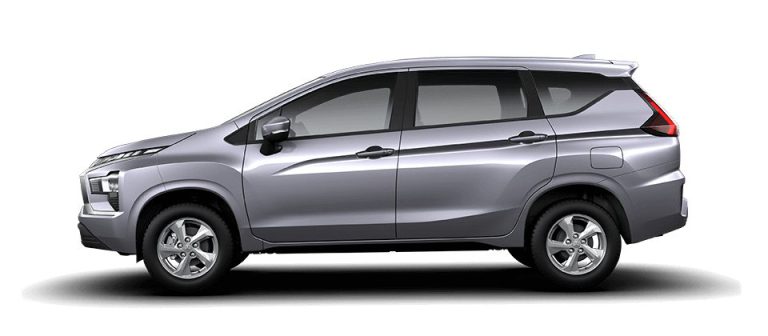
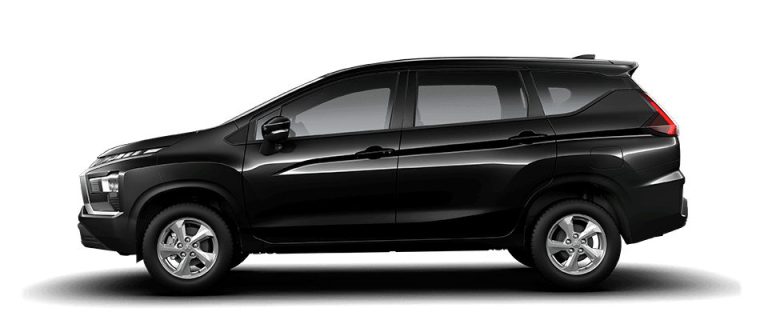
Mẫu bán nhiều thì ngân hàng cho vay tỷ lệ cao hơn, vì xe dễ thanh lý nếu khách mất khả năng trả
Các khoản phí trong hồ sơ vay gồm gì?
Năm khoản, tổng khoảng 12 đến 18 triệu đồng với khoản vay 275 triệu — và bốn trong năm khoản đó không nằm trong lãi suất công bố.
| Khoản | Số tiền | Bắt buộc? |
|---|---|---|
| Bảo hiểm vật chất xe năm đầu | 8.000.000 | Bắt buộc suốt thời gian vay |
| Phí thẩm định và hồ sơ | 1.000.000 – 3.000.000 | Tuỳ ngân hàng, có nơi miễn |
| Phí công chứng hợp đồng thế chấp | 500.000 – 1.500.000 | Bắt buộc |
| Phí đăng ký giao dịch bảo đảm | 200.000 – 500.000 | Bắt buộc |
| Bảo hiểm khoản vay | 2.000.000 – 5.000.000 | Thường được chào kèm, có thể từ chối |
| Cộng | 11.700.000 – 18.000.000 | Khoảng 4–6,5% số tiền vay |
Khoản bảo hiểm khoản vay ở dòng cuối là khoản bạn có quyền từ chối. Nó khác với bảo hiểm vật chất xe (bắt buộc theo hợp đồng vay). Nhiều nhân viên trình bày hai thứ này lẫn nhau. Hãy hỏi thẳng: “Khoản này có bắt buộc theo hợp đồng tín dụng không, hay là sản phẩm chào thêm?”
Và khoản quan trọng nhất không có trong bảng: tiền lãi. Cùng một mức lãi suất công bố, cách tính theo dư nợ giảm dần và cách tính theo dư nợ gốc cho ra tổng lãi chênh nhau rất lớn. Chúng tôi đã bóc tách con số cụ thể trong bài hai cách tính lãi chênh nhau 176 triệu đồng — đọc trước khi ký.
Những điều khoản nào phải đọc kỹ trước khi ký?
Sáu điều khoản, và cả sáu đều có thể tốn của bạn hàng chục triệu nếu bỏ qua.
Cách tính lãi
Hợp đồng phải ghi rõ tính theo dư nợ giảm dần hay dư nợ gốc. Hãy yêu cầu bảng lịch trả nợ chi tiết từng tháng, rồi tự cộng cột lãi để biết tổng số thật.
Cơ chế lãi suất thả nổi
Lãi suất ưu đãi thường chỉ áp 6 đến 12 tháng đầu, sau đó thả nổi theo công thức “lãi suất cơ sở cộng biên độ”. Hãy hỏi rõ biên độ là bao nhiêu điểm phần trăm, và lãi suất cơ sở hiện tại là mấy — đó mới là mức bạn trả trong 6 năm còn lại.
Phí trả nợ trước hạn
Thường 1 đến 3% số tiền trả trước hạn, giảm dần theo thời gian đã vay. Nếu bạn dự kiến có một khoản tiền lớn sau 2 năm, điều khoản này đáng giá vài chục triệu.
Điều khoản về bảo hiểm vật chất
Ngân hàng thường chỉ định công ty bảo hiểm. Hãy hỏi mức phí cụ thể và so với mức thị trường; chênh 1–2 triệu mỗi năm, nhân 7 năm là đáng kể.
Xử lý khi chậm trả
Lãi chậm trả thường là 150% lãi suất trong hạn, cộng phí nhắc nợ. Hãy biết mốc ngày trong tháng và cài nhắc tự động.
Điều kiện lấy lại đăng ký bản gốc
Hợp đồng phải ghi rõ thủ tục và thời gian ngân hàng trả lại đăng ký bản gốc sau khi tất toán. Thực tế thường 5 đến 10 ngày làm việc.
Người kinh doanh tự do vay mua xe được không?
Được, nhưng hồ sơ khó hơn và thường phải trả trước nhiều hơn. Thay cho bảng lương, bạn cần giấy phép kinh doanh, sao kê tài khoản 6 đến 12 tháng, và có thể cả hợp đồng với đối tác hoặc sổ sách bán hàng.
Thực tế ở Cần Thơ: nhiều khách của chúng tôi làm nông nghiệp, buôn bán hoặc dịch vụ, không có hợp đồng lao động. Cách làm hiệu quả nhất là chứng minh dòng tiền qua tài khoản ngân hàng — nếu doanh thu của bạn đi qua tài khoản đều đặn thì sao kê là bằng chứng mạnh nhất.
Nếu dòng tiền chủ yếu bằng tiền mặt, hãy bắt đầu đưa nó qua tài khoản ít nhất 6 tháng trước khi định vay. Đây là việc chuẩn bị, không phải việc làm gấp.
Có nên để đại lý làm hộ thủ tục đăng ký?
Tuỳ, nhưng hãy biết đó là dịch vụ có phí 2 đến 5 triệu đồng, không phải phí nhà nước. Bạn có quyền tự đi làm.
Nếu bạn ở Cần Thơ và có thời gian, tự làm tiết kiệm được khoản đó. Thủ tục đăng ký xe mới hiện khá gọn: nộp lệ phí trước bạ, rồi mang hồ sơ tới cơ quan đăng ký xe. Lệ phí trước bạ ở Cần Thơ là 10% giá tính thuế với xe xăng, 0% với xe điện chạy pin tới hết 31/12/2030 theo Nghị định 202/2026; phí cấp biển số 1 triệu đồng theo Thông tư 60/2023/TT-BTC.
Bạn có thể tính trước toàn bộ khoản phải nộp bằng công cụ tính lệ phí trước bạ hoặc công cụ tính giá lăn bánh. Chi tiết mức thu từng loại xe có trong bài lệ phí trước bạ ô tô 2026.
Mua xe trả góp cần chuẩn bị bao nhiêu tiền?
Với xe 500 triệu vay 50%: khoảng 305 triệu đồng tiền cần có ngay, gồm 277 triệu trả trước, 8 triệu bảo hiểm vật chất, 15 triệu phí hồ sơ và 5 triệu phụ kiện tối thiểu.
| Khoản | Số tiền |
|---|---|
| Giá lăn bánh tại Cần Thơ | 553.380.700 |
| Trả trước 50% | 276.690.350 |
| Bảo hiểm vật chất năm đầu | 8.000.000 |
| Phí hồ sơ, công chứng, đăng ký giao dịch bảo đảm | 4.000.000 |
| Phụ kiện tối thiểu | 15.000.000 |
| Tiền cần có ngay | 303.690.350 |
| Trả nợ tháng đầu, dư nợ giảm dần, lãi 10%/năm | 5.022.000 |
Bảng chi tiết đủ các khoản từ lúc đặt cọc đến hết năm đầu có trong bài mua xe lần đầu cần chuẩn bị bao nhiêu tiền. Còn nếu bạn vẫn đang cân giữa vay và đợi, chúng tôi so hai hướng bằng con số trong bài nên mua xe trả góp hay đợi đủ tiền.
Câu hỏi thường gặp
Mua xe trả góp cần giấy tờ gì?
Ba nhóm: nhân thân (căn cước của hai vợ chồng, giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân, giấy xác nhận cư trú), thu nhập (hợp đồng lao động, bảng lương và sao kê 3–6 tháng, hoặc giấy phép kinh doanh), và về xe (hợp đồng mua bán, biên nhận cọc, hoá đơn).
Thủ tục mua xe trả góp mất bao lâu?
7 đến 15 ngày làm việc nếu hồ sơ đủ ngay từ đầu. Bước lâu nhất là thẩm định của ngân hàng, mất 3 đến 7 ngày. Nếu phải bổ sung giấy tờ nhiều đợt thì có thể kéo sang 3 tuần.
Vay mua xe thì ai giữ giấy đăng ký xe?
Ngân hàng giữ bản gốc suốt thời gian vay. Bạn mang bản sao có chứng thực kèm giấy xác nhận của ngân hàng — hợp pháp khi lưu thông, nhưng bạn không bán hay sang tên được cho tới khi tất toán.
Người không có hợp đồng lao động vay mua xe được không?
Được, bằng cách chứng minh dòng tiền qua sao kê tài khoản 6 đến 12 tháng cộng giấy phép kinh doanh. Nếu doanh thu của bạn chủ yếu bằng tiền mặt, hãy đưa nó qua tài khoản ít nhất 6 tháng trước khi định vay.
Phí hồ sơ vay mua xe là bao nhiêu?
Khoảng 12 đến 18 triệu đồng với khoản vay 275 triệu, gồm bảo hiểm vật chất xe năm đầu 8 triệu, phí thẩm định 1–3 triệu, phí công chứng 0,5–1,5 triệu và phí đăng ký giao dịch bảo đảm 0,2–0,5 triệu. Khoản bảo hiểm khoản vay 2–5 triệu là tuỳ chọn, bạn có quyền từ chối.
Có bị phạt khi trả nợ trước hạn không?
Thường bị, mức 1 đến 3% số tiền trả trước hạn và giảm dần theo thời gian đã vay. Hãy hỏi rõ mức phí và thời điểm hết phạt trước khi ký, vì điều khoản này có thể tốn vài chục triệu nếu bạn định tất toán sớm.
Cần danh mục giấy tờ cho hồ sơ vay của bạn?
Cho biết bạn làm công ăn lương hay kinh doanh tự do, mẫu xe nhắm và mức trả trước dự kiến. Chúng tôi gửi lại danh mục giấy tờ đúng trường hợp của bạn, kèm các khoản phí phải nộp.